Mitarbeitende über die Bedeutung ihrer Pensionskasse informieren

Die berufliche Vorsorge, also die 2. Säule, ist ein zentraler Bestandteil der finanziellen Absicherung nach dem Erwerbsleben. Die Pensionskasse ergänzt den Lohn langfristig und trägt wesentlich zur finanziellen Sicherheit im Alter sowie bei Invalidität oder im Todesfall bei.

Viele Mitarbeitende befassen sich erst bei konkreten Ereignissen wie einem Stellenwechsel, dem Erwerb von Wohneigentum oder der Pensionierung vertieft mit ihrer beruflichen Vorsorge. Unternehmen sind deshalb gefordert, das Bewusstsein für die berufliche Vorsorge frühzeitig zu fördern. Zudem bietet eine attraktive Vorsorgelösung die Möglichkeit, sich als verantwortungsvolle Arbeitgeber zu positionieren und die Verbundenheit der Mitarbeitenden mit dem Unternehmen langfristig zu festigen.

Die Pensionskasse als Teil der Gesamtvergütung

Viele Mitarbeitende richten ihren Blick im Berufsalltag in erster Linie auf den Nettolohn. Oft bleibt dabei wenig sichtbar, welchen zusätzlichen Beitrag das Unternehmen zur beruflichen Vorsorge leistet. Insbesondere bei attraktiven Vorsorgelösungen summieren sich die Arbeitgeberbeiträge zu einem bedeutenden Bestandteil der Gesamtvergütung.

Eine transparente Kommunikation macht diesen Mehrwert greifbar. Wer nachvollziehen kann, welche Leistungen erbracht werden und wie sich die Sparbeiträge über die Jahre entwickeln, erkennt den langfristigen Nutzen der beruflichen Vorsorge besser. Das erhöht das Vertrauen in die eigene Vorsorgelösung und fördert zugleich die Wertschätzung gegenüber dem Arbeitgeber.

Berufliche Vorsorge verständlich erklären

Fachbegriffe oder Vorsorgeausweise der beruflichen Vorsorge wirken auf viele Mitarbeitende abstrakt, weshalb eine verständliche Kommunikation wichtig ist. Themen der beruflichen Vorsorge sollen möglichst praxisnah vermittelt werden, sodass Praxisbeispiele aus dem Alltag dazu beitragen, Zusammenhänge verständlich zu machen. Besonders wirkungsvoll ist die Beantwortung von konkreten Fragestellungen (mit persönlichem Bezug):

  • Welches Leistungsspektrum bietet mir eine Pensionskasse?
  • Was bedeutet mein versicherter Lohn?
  • Wie entsteht mein Altersguthaben?
  • Welche Leistungen erhalten meine Angehörigen?
  • Welche Auswirkungen hat eine Pensumsänderung?
  • Wie kann ich Wohneigentum finanzieren?
  • Wann und warum lohnt sich ein Einkauf in die Pensionskasse?

Persönliche Beratungsgespräche durch den Arbeitgeber, Informationsveranstaltungen sowie Texte im Intranet bilden ein besseres Verständnis der eigenen beruflichen Vorsorge. Entscheidend ist eine klare, verständliche Sprache, die komplexe Inhalte zugänglich macht.

Mitarbeitende haben unterschiedliche Bedürfnisse

Mitarbeitende eines Unternehmens befinden sich in sehr unterschiedlichen Lebensphasen. Dementsprechend unterscheiden sich auch ihre Interessen, Bedürfnisse und Fragestellungen in der beruflichen Vorsorge. Je nach Alter verschieben sich die thematischen Akzente.

In frühen Lebensphasen stehen häufig unbezahlter Urlaub und Teilzeitarbeit im Vordergrund. In der Familien- oder Partnerschaftsphase rücken Wohneigentum sowie Leistungen bei Invalidität und im Todesfall stärker in den Fokus. Ab etwa 50 Jahren verlagert sich die Aufmerksamkeit zunehmend auf die Pensionierung, den Kapitalbezug und freiwillige Einkäufe. Gleichzeitig gewinnen Fragen zur vorzeitigen Pensionierung oder zur Pensionierung im Referenzalter an Bedeutung. Kurz vor dem Austritt aus dem Erwerbsleben wird insbesondere die Wahl der Bezugsform des Altersguthabens wichtig, wobei auch eine aufgeschobene Pensionierung von Interesse sein kann.

Unabhängig vom Lebensabschnitt bleiben dennoch gewisse Themen der beruflichen Vorsorge für alle Mitarbeitenden wichtig: das Verständnis des Vorsorgeausweises oder die Bedeutung des freiwilligen Einkaufs.

Digitale Möglichkeiten nutzen

Wichtige Informationen zur Pensionskasse und zur persönlichen beruflichen Vorsorgesituation finden Mitarbeitende bzw. Versicherte auf der Asga Website. Im Downloadbereich stehen zudem Merkblätter sowie weitere nützliche Unterlagen zur Verfügung.

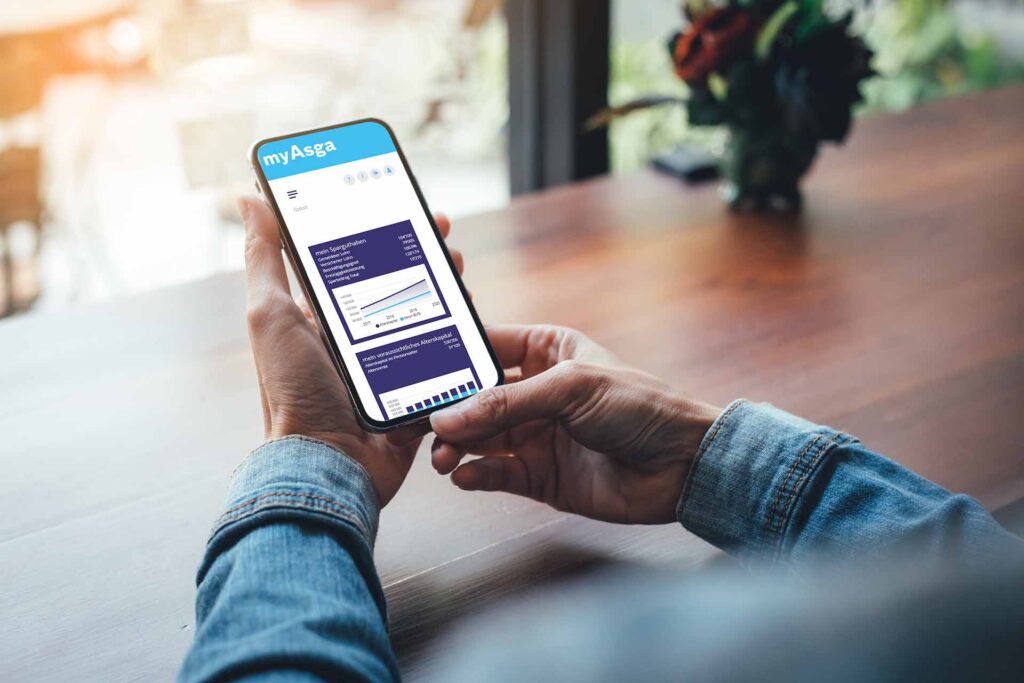
Für persönliche Angaben und individuelle Vorsorgezahlen ist myAsga, das Versichertenportal, ideal. myAsga bietet unseren Versicherten eine umfassende Übersicht über die wichtigsten Aspekte ihrer 2. Säule – und das stets mit den aktuellsten persönlichen Zahlen. Über das Portal können sowohl die neusten persönlichen Dokumente abgerufen als auch die Auswirkungen eines freiwilligen Einkaufs auf das Alterskapital berechnet werden. Es kann ermittelt werden, wie hoch die voraussichtliche Rente bei der Pensionierung der versicherten Person sein wird und welche Auswirkungen eine mögliche Frühpensionierung auf die Altersleistungen hat. Das alles und noch viel mehr ermöglicht myAsga. Mehr dazu unter www.asga.ch/myasga.

Besonders hilfreich für eine allgemeine erste Auskunft ist zudem der AsgaAssist: ein digitaler KI-Assistent auf der Asga Website (rechts unten befindend), der rund um die Uhr zur Verfügung steht. Er unterstützt Besucher:innen der Website dabei, schnell und interaktiv Antworten auf ihre Fragen zu erhalten und erleichtert den Zugang zu relevanten Dokumenten, Informationsbroschüren sowie Formularen. Zum Schutz persönlicher Daten werden dort ausschliesslich öffentlich zugängliche Informationen bereitgestellt.

Neben den vielen digitalen Hilfsmitteln der Asga stehen wir Ihnen gerne jederzeit für ein persönliches Gespräch zur Verfügung.

Auch interessant

Saisonal angestellt? Auch zwischen zwei Saisons versichert

Für saisonal angestellte Personen bietet die Asga eine einfache Lösung für die Verwaltung während eines Saisonunterbruchs.

Wer gilt als saisonal angestellt?

Saisonal angestellte Personen arbeiten während einer begrenzten Zeit in einem Saisonbetrieb. Bei saisonal Angestellten wird eine Wiederkehr erwartet. Wird die Eintrittsschwelle der beruflichen Vorsorge voraussichtlich erreicht, unterstehen sie der Versicherungspflicht nach BVG.

Wie funktioniert die Weiterführung der beruflichen Vorsorge während des Saisonunterbruchs?

Für saisonale Arbeitsverhältnisse stellt die Asga den Personenkreis 99 zur Verfügung. Nach Saisonende kann das Arbeitsverhältnis beendet und gleichzeitig der Wechsel in diesen Personenkreis 99 gemeldet werden. Dadurch entfällt das wiederholte Ab- und Anmelden zwischen den einzelnen Einsätzen. Und die versicherte Person bleibt während des Unterbruchs beitragsfrei in der Vorsorgelösung geführt.

Welche Bedingungen gelten für den Saisonunterbruch?

Ein Saisonunterbruch kann maximal 18 Monate dauern. Wird diese Frist überschritten, erfolgt der Austritt aus der Vorsorgelösung rückwirkend auf den Beginn des Unterbruchs.

Nach dem Austritt stellt die Asga die Austrittsabrechnung sowie das Formular zur Verwendung der Austrittsleistung zu. Geht innerhalb von sechs Monaten keine Mitteilung ein, wird die Freizügigkeitsleistung inklusive Zins an die Stiftung Auffangeinrichtung BVG, Elias-Canetti-Strasse 2, 8050 Zürich, überwiesen.

Während des Saisonunterbruchs besteht kein Versicherungsschutz für die Risiken Tod und Invalidität. Zudem besteht in dieser Zeit kein Anspruch auf eine vorzeitige Pensionierung. Soll eine vorzeitige Pensionierung erfolgen, ist diese auf den Beginn des Unterbruchs festzulegen. Es besteht ebenfalls kein Anspruch auf eine allfällige Mehrverzinsung, sondern nur auf den BVG-Mindestzins.

Warum sind aktuelle Adressdaten wichtig?

Aktuelle Adressdaten stellen sicher, dass Unterlagen und Mitteilungen die versicherte Person erreichen. Ist der Personenkreis 99 in AsgaOnline nicht verfügbar, unterstützt die zuständige Ansprechperson im Beratungsteam bei der weiteren Abwicklung.

Weitere Informationen können Sie dem entsprechenden Merkblatt entnehmen.

Haben Sie Fragen? Gerne sind wir für Sie da.

Auch interessant

Gesundheit am Arbeitsplatz dank betrieblichem Gesundheitsmanagement

Viele Menschen verbringen einen grossen Teil ihres Lebens am Arbeitsplatz. Die Arbeitsbedingungen beeinflussen dabei die Gesundheit, die Leistungsfähigkeit und die Motivation der Arbeitnehmenden. Dies hat (wirtschaftliche) Folgen für die Unternehmen sowie langfristig auch für die berufliche Vorsorge und die Sozialversicherungen. Die Zahl gesundheitlich bedingter Leistungsfälle ist bei der Asga in den vergangenen Jahren stark gestiegen. Dadurch wird deutlich, wie wichtig gesundheitsfördernde Arbeitsbedingungen sind. Die Erkenntnis: Wenn Unternehmen und Mitarbeitende gemeinsam auf gesundheitsfördernde Bedingungen achten, entsteht ein positiver Kreislauf, von dem sowohl Mitarbeitende als auch Unternehmen profitieren. Die Herausforderung: Wie lassen sich Arbeitsbedingungen so gestalten, dass Mitarbeitende und Unternehmen gleichermassen davon profitieren?

Ausgangslage und Situation

Die Arbeitswelt stellt hohe Anforderungen an Mitarbeitende – körperlich und psychisch. Anhaltende Belastungen können im schlimmsten Fall zur Arbeitsunfähigkeit führen und den Bezug von Leistungen der Invalidenversicherung (IV) erforderlich machen. Rund ein Fünftel der Bevölkerung zeigt Anzeichen mittlerer oder hoher psychischer Belastung, und bei etwa der Hälfte der IV-Rentnerinnen und Rentner ist die Invalidität auf psychische Erkrankungen zurückzuführen. Besonders auffällig ist, dass die Zahl der IV-Fälle infolge psychischer Erkrankungen vor allem bei jüngeren Personen steigt. Gleichzeitig bleiben auch Unfälle, körperliche Erkrankungen und weitere Faktoren wichtige Ursachen für gesundheitliche Risiken und Invalidität.

Wie können Unternehmen die Gesundheit der Mitarbeitenden verbessern?

Ein betriebliches Gesundheitsmanagement unterstützt Unternehmen, die Gesundheit der Mitarbeitenden systematisch und nachweislich zu verbessern.

Was ist ein betriebliches Gesundheitsmanagement?

Das Eidgenössische Personalamt EPA beim Bund beschreibt betriebliches Gesundheitsmanagement (BGM) als die Erhaltung und Förderung der Gesundheit, Motivation und Leistungsfähigkeit der Mitarbeitenden. Im Zentrum stehen zwei Handlungsfelder: einerseits die Prävention und die Reintegration nach Krankheit oder Unfall, andererseits die Massnahmen zur Gesundheitsförderung. Vereinfacht gesagt: Das betriebliche Gesundheitsmanagement berücksichtigt sowohl die physische als auch die psychische Gesundheit der Mitarbeitenden.

Welchen Nutzen bringt ein betriebliches Gesundheitsmanagement?

Am Beispiel der Bundesverwaltung zeigt sich die Wirksamkeit dieses Ansatzes: Fehlzeiten und Gesundheitskosten lassen sich reduzieren, die Motivation und Loyalität der Mitarbeitenden steigen, gleichzeitig nehmen Produktivität und Arbeitsqualität zu, und der Arbeitgeber gewinnt an positiver Reputation. Und dieselben Vorteile lassen sich auch auf andere Unternehmen übertragen.

Welches sind die vier Pfeiler des betrieblichen Gesundheitsmanagements?

Im betrieblichen Gesundheitsmanagement werden in Anlehnung an das Modell der Bundesverwaltung vier Bereiche unterschieden:

Betriebliche Gesundheitsförderung: Das Unternehmen unterstützt die Gesundheit der Mitarbeitenden und trägt dazu bei, ihre Leistungsfähigkeit dauerhaft zu erhalten. Dies kann Programme zur Stressbewältigung, Resilienzförderung, Bewegung, Ernährung und regelmässigen Vorsorgeuntersuchungen einschliessen.

Arbeitssicherheit und Gesundheitsschutz: Fachleute analysieren Gefahren am Arbeitsplatz und entwickeln Massnahmen, um Arbeitsunfälle und berufsbedingte Erkrankungen zu verhindern. Ergonomische Arbeitsplatzgestaltung und präventive Schutzkonzepte sind zentrale Elemente.

Betriebsmedizin: Ärztliche Dienste prüfen die medizinische Eignung von Mitarbeitenden für sicherheitsrelevante Tätigkeiten und begleiten die Wiedereingliederung nach Krankheit oder Unfall.

Betriebliches Case Management: Erkrankte oder verunfallte Mitarbeitende werden gezielt unterstützt, um rasch wieder an den Arbeitsplatz zurückzukehren. Dies umfasst die Früherkennung, Frühintervention und die fachlich begleitete Durchführung eines Case Managements durch die Personalberatung.

Eine gesundheitsorientierte Führungskultur, flexible Arbeitszeitmodelle und offene Kommunikation sind zentrale Bausteine für ein positives Arbeitsumfeld. Und die Evaluation der Massnahmen stellt sicher, dass das Gesundheitsmanagement kontinuierlich an die Bedürfnisse der Mitarbeitenden und die Unternehmensziele angepasst wird.

Wer hilft mir ein betriebliches Gesundheitsmanagement zu integrieren?

Bei der Integration eines betrieblichen Gesundheitsmanagements unterstützen spezialisierte Beratungsunternehmen, Krankentaggeld- und Unfallversicherer sowie Verbände und Fachstellen. Sie helfen dabei, den Bedarf zu analysieren, passende Massnahmen zu entwickeln und diese im Unternehmen umzusetzen. Auch HR-Verantwortliche und externe Gesundheitsfachpersonen können wertvolle Unterstützung leisten.

Was ist zu tun, falls eine Arbeitsunfähigkeit eintritt?

Detaillierte Informationen zur Anmeldung einer Arbeitsunfähigkeit bei der Asga finden Arbeitgeber hier und Arbeitnehmende hier.

Haben Sie Fragen zum Thema Krankheit und Invalidität? Zögern Sie nicht, uns zu kontaktieren.

Auch interessant

Jahresendverarbeitung – Lohnliste

Als Mitglied erhalten Sie ca. Mitte Dezember Ihre Lohnliste – entweder im AsgaOnline oder per Post. Bitte melden Sie uns die Löhne Ihrer Mitarbeitenden spätestens bis 28. Februar 2026.

Die rechtzeitige Meldung der Löhne ist wichtig, da sie als Basis für die Berechnung der Beiträge dient. Zudem ermöglichen die Lohnangaben die Erstellung der Vorsorgeausweise und des Versichertenverzeichnisses, die anschliessend gedruckt und versendet werden. Eine pünktliche Übermittlung sorgt dafür, dass alle Dokumente korrekt und fristgerecht zugestellt werden können.

Wichtige Infos und Tipps zum Ausfüllen

  • Auch unveränderte Löhne müssen deklariert werden.
  • Es ist nur der Jahreslohn zu melden, nicht einzelne Mutationen während des Jahres.
  • Falls kein anderer Vorsorgeplan vorhanden ist, liegt die Eintrittsschwelle bei CHF 22’680.–. Wird dieser Betrag unterschritten, erfolgt der Austritt per 31. Dezember 2025.
  • Prüfen Sie die Adressdaten Ihrer Mitarbeitenden, damit die Vorsorgeausweise korrekt zugestellt werden.
  • Nur das Speichern der Lohnliste in AsgaOnline genügt nicht – es muss zusätzlich auf „Senden“ geklickt werden, damit sie übermittelt wird.

 Rückwirkende Mutationen

  • Mutationen aus dem Vorjahr sind bis zum 30. Juni des laufenden Jahres kostenfrei möglich. Bei Anpassungen mit Wirkung vor dem 30. Juni des Vorjahres verrechnet die Asga für jede Mutation CHF 100.–.

Zur Unterstützung beim Ausfüllen der Lohnliste steht Ihnen eine Checkliste zur Verfügung, die entweder gedruckt beiliegt oder online hier verfügbar ist.

Adressänderung via AsgaOnline mitteilen

Damit wichtige Informationen Ihre Mitarbeitenden erreichen

Für die Zustellung wichtiger Dokumente wie des Vorsorgeausweises sind wir auf korrekte und aktuelle Adressdaten unserer Versicherten angewiesen. Bitte teilen Sie uns Adressänderungen Ihrer Mitarbeitenden zeitnah mit, sobald sie bekannt sind.

AsgaOnline ist der einfachste Weg, uns bei Mutationen wie Neueintritten, Wiedereintritten, Austritten sowie Lohn-, Plan- oder Personenkreisänderungen die aktuellen Adressen Ihrer Mitarbeitenden zu übermitteln. Alternativ können Sie auch das entsprechende Formular verwenden.

Für Fragen stehen wir Ihnen gerne telefonisch unter 071 228 52 52 zur Verfügung.

Auch interessant

Quartalsrechnung – Gutschriften Sicherheitsfonds

Zuschüsse für Mitglieder mit hohem Anteil älterer Mitarbeitender

Der Sicherheitsfonds unterstützt Arbeitgebende finanziell, die überdurchschnittlich viele ältere Mitarbeitende beschäftigen. Das BVG spricht in diesem Zusammenhang von Arbeitgebenden mit einer ungünstigen Altersstruktur. Diese verursachen aufgrund der gesetzlichen Regelungen höhere Vorsorgekosten. Die Finanzierung des Sicherheitsfonds erfolgt durch alle Versicherten der beruflichen Vorsorge – mit einem Beitrag von 0,13 % auf die BVG-koordinierten Löhne.

Seit Einführung des BVG erhalten solche Unternehmen jährlich Zuschüsse vom Sicherheitsfonds, wovon auch die Mitglieder der Asga profitieren. Voraussetzung ist, dass die Altersgutschriften aller Mitarbeitenden zusammen mehr als 14 % der BVG-koordinierten Löhne ausmachen. Die Höhe der Zuschüsse wird durch den Sicherheitsfonds jeweils anhand der von der Asga eingereichten Daten des vergangenen Jahres berechnet und gutgeschrieben.

Gutschriften auf Ihrem Beitragskonto

Erfüllt ein Mitglied die Voraussetzungen für einen Zuschuss, wird der entsprechende Betrag automatisch dem Beitragskonto gutgeschrieben. Auf der Quartalsrechnung erscheint dies unter „Gutschrift Sicherheitsfonds (Zuschuss aufgrund Altersstruktur Personal)“ im Bereich „Total offene Beiträge“.

Insgesamt betragen die Gutschriften aus dem Sicherheitsfonds zugunsten unserer Mitgliedfirmen jährlich mehrere Millionen Franken. Davon profitieren tausende Mitgliedfirmen der Asga, was eindrücklich zeigt, wie gesellschaftliche Solidarität und Vorsorge eng miteinander verbunden sind.

Bei Fragen zu Ihrer Quartalsrechnung stehen wir Ihnen gerne jederzeit zur Verfügung.

Auch interessant

Eine Genossenschaft aus Überzeugung

«Gemeinsam sind wir Asga. Ihre Interessen sind auch unsere Interessen.»

Hier bestimmen die Genossenschaftsmitglieder. Wer bei der Asga versichert ist, ist automatisch Genossenschafter. Über die Delegiertenversammlung sind die Mitglieder im obersten Organ vertreten. Auch die Mitarbeitenden, die Verwaltungsrats- und Geschäftsleitungsmitglieder sind bei der Asga versichert und machen sich persönlich für die Asga stark. So ist sichergestellt, dass ausschliesslich zum Vorteil der Mitglieder gehandelt wird.

«Eine Pensionskasse für Gewerbe und KMU. Effizient und höchst persönlich.»

Bei der Gründung der Asga vor fast 60 Jahren war die Sicherstellung der Altersvorsorge des Ostschweizer Gewerbes der Zweck der Genossenschaft. Heute vertrauen uns Gewerbe und KMU in der ganzen Deutschschweiz ihre Vorsorgegelder an. Mit 130 Mitarbeitenden sind auch wir ein KMU und kennen Ihre Bedürfnisse in Sachen berufliche Vorsorge.

«Auch in Zukunft höchst persönlich.»

Eine Handvoll Mitglieder war bei der Gründung unserer Genossenschaft dabei und trug die Idee mit, sich selbst zu organisieren für ihre Altersvorsorge. Damals kannten sich wohl alle persönlich. Doch auch heute mit über 14’000 Mitgliedfirmen ist für uns der persönliche Draht die Basis für eine Zusammenarbeit. Unsere Versicherten vertrauen uns ihre Vorsorgegelder an. Dieser Verantwortung sind wir uns tagtäglich bewusst. Geld verwalten, anlegen und vermehren ist Kopfsache – das gute Gefühl, richtig und sicher vorzusorgen kommt aus dem Bauch. Die Altersvorsorge ist eine höchst persönliche Angelegenheit.

«Gute Verwaltung muss nicht viel kosten.»

Die Asga wurde 1962 gegründet, um die berufliche Vorsorge der Mitglieder in gemeinsamer Selbsthilfe sicherzustellen. Von einer unabhängigen Genossenschaft sollen die Vorteile der Mitglieder gezielter wahrgenommen und das Geld sicherer, effizienter und transparenter verwaltet werden. Kosten zu sparen für unsere Mitglieder liegt sozusagen in unserer DNA.

Auch interessant

AsgaOnline: Wie Sie das BVG in Ihrem Unternehmen praktisch und leicht verwalten können

Effizient und praktisch: Das passt zu einer Genossenschaft. So soll es auch sein, wenn es darum geht, die berufliche Vorsorge Ihres Unternehmens zu verwalten. Darum gibt es bei uns AsgaOnline.

AsgaOnline ist der direkte Zugang für Arbeitgeber zu ihrer Pensionskasse. Wir haben das praktische Tool für die Verwaltung der beruflichen Vorsorge vor über zehn Jahren eingeführt und damit den Puls der Zeit getroffen: Fast 10’000 Mitgliedfirmen benutzen AsgaOnline bereits.

Das moderne Design führt Nutzer:innen intuitiv durch alle relevanten Verwaltungstätigkeiten der beruflichen Vorsorge. Lohnliste, Beschäftigungsgrad, Adressänderungen und alle weiteren Mutationen – mit AsgaOnline haben Sie die berufliche Vorsorge Ihres Unternehmens im Griff.

Auch interessant

Der Balance verpflichtet: Unsere Massnahmen für eine langfristig gesunde 2. Säule

1985: Das Jahr, in dem in der Schweiz das BVG-Obligatorium eingeführt wurde. Heute, fast 40 Jahre später; die Welt ist nicht stehen geblieben. Eine gesicherte Altersvorsorge ist nicht mehr wegzudenken. Die Faktoren haben sich jedoch verändert. Steuern und Teuerung beeinflussen die Preisentwicklung - und Lebenserwartung und Zinsen die berufliche Vorsorge.

Damit die 2. Säule weiterhin einen essenziellen Beitrag zur finanziellen Sicherheit im Alter leisten kann, bedarf es Reformen. Doch der politische Reformprozess ist blockiert – zum Leidwesen der jüngeren Versicherten. Denn im Moment müssen die Altersrenten durch die Aktiven mitfinanziert werden – entgegen dem eigentlichen Plan für das eigene Sparen in der 2. Säule.

Diese Umverteilung ist für uns langfristig nicht mehr vertretbar. Darum geht die Asga voran, um die Zukunft unserer Genossenschaft und die Altersrenten der jetzigen und zukünftigen Generationen zu sichern. Dafür haben wir ein umfassendes Massnahmenpaket verabschiedet:

  • Wir passen den Umwandlungssatz bis ins Jahr 2025 schrittweise an.
  • Wir geben mit unserem Beteiligungsmodell fixe Zinsversprechen für unsere Versicherten ab.
  • Das Beteiligungsmodell gilt auch für Rentnerinnen und Rentner: Sie erhalten unter gewissen Umständen eine 13. Monatsrente.
  • Wir führen einen technischen Zins von 1,75 % ein.

Wir wissen: Eine Anpassung am Rentensystem wirft immer auch wichtige Fragen auf. Im Folgenden haben wir die häufigsten Fragen und die Antworten dazu aufgelistet. Und wenn trotzdem noch Fragen bleiben, sind wir immer für Sie da.

1. Wie funktioniert das Beteiligungsmodell der Asga Pensionskasse?

Wir beteiligen alle Versicherten mit einem fixen Verteilschlüssel am Genossenschaftserfolg. Liegt der Deckungsgrad zwischen 112 % und 116 %, verzinsen wir die Altersguthaben verbindlich mit mind. 2 %. Über 116 % beteiligen wir mit der Formel 2 % + ½ * (DG – 116 %).

Ausserdem erhalten bei einem Deckungsgrad von mindestens 116 % diejenigen Rentnerinnen und Rentner eine 13. Monatsrente, deren im Umwandlungssatz implizierter Zins tiefer als die effektive Beteiligung ist. So partizipieren auch diese Rentnerinnen und Rentner am Genossenschaftsertrag.

2. Was ist ein Umwandlungssatz?

Die Höhe der Rente hängt vom Umwandlungssatz ab, mit dem das vorhandene Altersguthaben multipliziert wird. Jede versicherte Person spart während ihrer Berufszeit (in der Regel ab 25 bis 64 bzw. 65) zusammen mit dem Arbeitgeber ein persönliches Alterskapital an. Das Altersguthaben wird mit dem Umwandlungssatz (UWS) in eine lebenslängliche Altersrente umgewandelt. Ein Beispiel: Bei einem Altersguthaben von CHF 500’000 resultiert mit einem UWS von 5,2 % eine jährliche Rente CHF 26’000.

3. Wie wird der Umwandlungssatz angepasst?

Der Umwandlungssatz bei Pensionierungen im Alter 65 reduziert sich bis 2025 jährlich um 0,2 %, bis auf 5,2 %. Frühere Pensionierungen sowie die ordentliche Pensionierung von Frauen werden mit einer Reduktion von 0,15 % pro Jahr berechnet.

Umwandlungssatz bei ordentlicher Pensionierung

 20212022202320242025
Mann6,0 %5,8 %5,6 %5,4 %5,2 %
Frau5,85 %5,65 %5,45 %5,25 %5,05 %


4. Warum ist der Umwandlungssatz bei Frauen tiefer als bei den Männern?

Mit der Einführung des umhüllenden Umwandlungssatzes hat sich die Asga auch für einen altersabhängigen Umwandlungssatz ausgesprochen. Entscheidend für den anzuwendende Umwandlungssatz ist also das effektive Alter bei der Pensionierung. Für die Bestimmung der Höhe des Umwandlungssatzes werden nebst den Zinserwartungen die effektiven biometrischen Grunddaten sowie die Dauer der Rentenzahlung herangezogen.

5. Ist der Umwandlungssatz so nicht tiefer als gesetzlich erlaubt?

Der gesetzlich festgelegte Umwandlungssatz gilt für das obligatorische Altersguthaben. Die Asga führt für jede versicherte Person eine sogenannte Schattenrechnung, welche die gesetzliche Mindestrente garantiert. Konkret wird für jede Altersrentenberechnung eine Vergleichsrechnung zwischen dem reglementarischen und gesetzlichen Umwandlungssatz erstellt. Die beiden Rentenhöhen werden gegenübergestellt. Ausgerichtet wird in jedem Fall die höhere Altersrente (siehe Berechnungsbeispiele). Die gesetzliche Minimalrente ist also in jedem Fall gewährleistet.

Berechnungsbeispiel: Mann / Pensionierung im Jahr 2025

Das Altersguthaben beträgt CHF 250’000.00 und setzt sich aus CHF 240’000.00 obligatorischem und CHF 10’000.00 überobligatorischem Altersguthaben zusammen.

  UmwandlungssatzJährliche
Altersrente
Altersguthaben totalCHF 250’000.-5,2 %CHF 13’000.-
Altersguthaben gemäss SchattenrechnungCHF 240’000.-6,8 %CHF 16’320.-
Effektiv ausbezahlte Altersrente entspricht der gesetzlichen Mindestrente:CHF 16’320.-

6. Wie wirkt sich das auf meine Rente aus?

Diese Frage kann nur individuell beantwortet werden. Es spielen wichtige Einflüsse eine Rolle, wie das Verhältnis zwischen dem obligatorischen und überobligatorischen Altersguthaben, dem Pensionierungsjahr oder welche Renten man vergleichen will.

7. Was kann ich persönlich unternehmen, um meine Altersrente zu erhöhen?

Auf Ihrem persönlichen Vorsorgeausweis, den Sie jährlich von der Asga bekommen, wird Ihnen ausgewiesen, ob Sie noch über ein Einkaufpotential verfügen. Falls ja, dann erhöhen Sie mit Ihren Einkäufen Ihr persönliches Altersguthaben, welches dann die Altersrente verbessern kann. Die Beiträge sind übrigens steuerbefreit und können Ihrem Einkommen in Abzug gebracht werden.

Moderne Vorsorgepläne verfügen heute über bis zu drei verschiedene Spar-Wahlpläne. Erkundigen Sie sich bei Ihrem Arbeitgeber, ob der aktuelle Vorsorgeplan Ihres Arbeitgebers eine solche Lösung vorsieht. Falls ja, können Sie in eine der höheren Spar-Wahlpläne wechseln und erhöhen somit Ihre persönlichen monatlichen Sparbeiträge.

8. Wem nützt die Anpassung des Umwandlungssatzes?

Die Anpassung des Umwandlungssatzes ist eine Reaktion auf Tatsachen: Die Lebenserwartung steigt glücklicherweise nach wie vor an und leider bleiben die Aussichten auf die nötigen Erträge auf dem Finanzmarkt trüb. Die aktuell gewährten Umwandlungssätze sind unter diesen Vorzeichen zu hoch. Die Lücke zwischen angespartem Altersguthaben und versprochener Rente wird jedes Jahr durch die Umverteilung von den Erwerbstätigen zu den Rentenbeziehenden finanziert. Ohne Anpassung würde die Umverteilung von Aktiven zu Rentnern weiter steigen. Für das Jahr 2020 lag sie bei der Asga bereits bei CHF 82,6 Mio. Diese Umverteilung ist nicht langfristig vertretbar – und auch nicht im Sinne der 2. Säule. Mit der Senkung des Umwandlungssatzes erhöht die Asga in erster Linie die langfristige Sicherheit der Altersguthaben ihrer Versicherten. Im Weiteren steigt mit diesen Massnahmen die realistische Chance, in Jahren guter Anlagegewinne Ihre Sparguthaben besser zu verzinsen, was sich mit dem Zins- und Zinseszinseffekt wiederum in höheren Altersguthaben für Sie niederschlägt. Die Asga will ihren Versicherten auch in Zukunft eine sichere und trotzdem attraktive Pensionskasse sein.

9. Was passiert mit den bestehenden Altersrenten?

Gegenüber den bestehenden Altersrentnerinnen und Altersrentner wird keine Rentenreduktion vorgenommen. Sie sind von diesen Massnahmen nicht betroffen.

Insbesondere aktiv versicherte Personen, welche kurz vor ihrer Pensionierung stehen, sind am stärksten von der Senkung des Umwandlungssatzes betroffen. Gerade darum wird die schrittweisen Senkung des Umwandlungssatzes von jährlich 0,2 % beibehalten. Wir sind überzeugt, so die Senkung der Altersrenten angemessen abzufedern und damit eine für alle sozialverträgliche Übergangslösung gefunden zu haben, ohne dabei das langfristige Ziel der Sicherheit der Asga zu vernachlässigen.

Auch interessant

Gelebte Sozialpartnerschaft: Unsere Verbandslösung

Damit sich auch Selbstständigerwerbende ohne Personal der beruflichen Vorsorge anschliessen können, hat die Asga Pensionskasse in enger Zusammenarbeit mit Kader-, Gewerbe- und Berufsverbänden drei innovative Vorsorgelösungen konzipiert.

Als Pensionskasse des Gewerbes und der KMU schätzen wir den Idealismus, die Initiative und den Durchhaltewillen sehr hoch, die es für die Selbstständigkeit braucht. Gerade im Hinblick auf die oft angespannten finanziellen Verhältnisse in der Startphase erstaunt es auch nicht, dass Fragen der beruflichen Vorsorge bei Selbstständigen ohne Personal – also bei Personen, die von Gesetzes wegen keine zweite Säule brauchen – nicht an erster Stelle stehen. Und auch bei bereits etablierten Unternehmerinnen und Unternehmern wird die berufliche Vorsorge möglicherweise erst nach einer gewissen Zeit zum Thema. Zum Beispiel, wenn neben dem Geschäft auch eine eigene Familie den Blick für die Zukunft schärft.

Ein bewährtes System. Eine Lösung für Alle.

Über unsere Partnerverbände können sich auch Selbstständige ohne Personal der Pensionskasse anschliessen und profitieren von attraktiven Sparmöglichkeiten und gedeckten Risiken. So helfen wir mit, dass es im Alter nicht zu bösen Überraschungen kommt. Denn gerade Kleinstunternehmer – vielfach Frauen – sind oft in Dienstleistungsberufen tätig, wo Berufsverbände fehlen, die einen BVG-Anschluss bieten. Das heisst, sie finden nicht immer einen Anbieter, dem sie sich für die zweite Säule anschliessen können. Wir sind froh, mit unserer Verbandsvorsorge eine Lösung gegen diesen Missstand gefunden zu haben. Dies entspricht unserem genossenschaftlichen Selbstverständnis: Wir suchen sozialverträgliche aber pragmatische Lösungen und setzen uns für alle Mitglieder ein.

Erfahren Sie mehr zu unseren Verbandslösungen unter www.asga.ch/verband.

Auch interessant